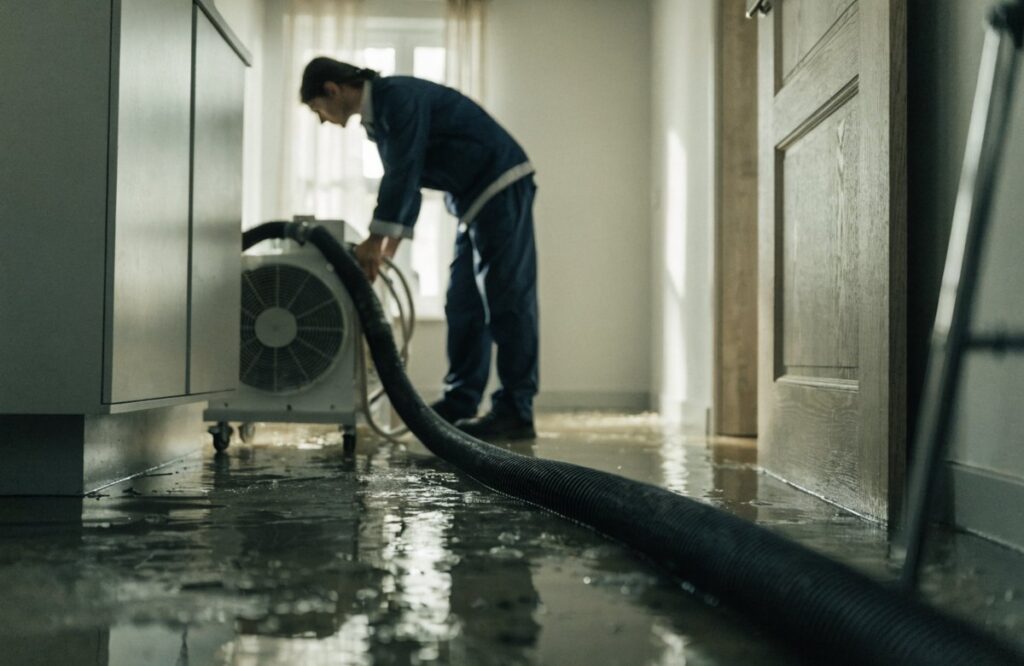
- Po wykryciu zalania natychmiast zabezpiecz mienie, wyłącz prąd i zlokalizuj źródło wycieku.
- Szkodę zgłoś do swojego ubezpieczyciela z polisy mieszkaniowej lub do ubezpieczyciela sprawcy z jego OC w życiu prywatnym.
- Dokładnie udokumentuj wszystkie szkody za pomocą zdjęć lub filmów jeszcze przed rozpoczęciem sprzątania.
- Spisz oświadczenie ze sprawcą, w którym zawrzesz opis zdarzenia, przyczynę, dane osobowe i numery polis OC.
- Po zalaniu niezbędne jest profesjonalne osuszanie i dezynfekcja, aby zapobiec rozwojowi groźnej dla zdrowia pleśni i grzybów.
- W przypadku braku ubezpieczenia sprawcy, odszkodowanie można dochodzić na drodze cywilnej lub z własnej polisy mieszkaniowej.
- Jakie usługi są dostępne po zalaniu mieszkania
- Co robić natychmiast po zalaniu mieszkania
- Jakie są najczęstsze przyczyny zalania mieszkania
- Jak zgłosić szkodę z tytułu zalania mieszkania do ubezpieczyciela
- Kto ponosi odpowiedzialność za zalanie mieszkania
- Jak uzyskać odszkodowanie za zalanie mieszkania
- Co zrobić, gdy sprawca zalania nie ma ubezpieczenia
- Najczęściej zadawane pytania (FAQ)
Jakie usługi są dostępne po zalaniu mieszkania?
Po zalaniu przydaje się sprzątanie, osuszanie budynków, dezynfekcja i ozonowanie. Bez nich trudno doprowadzić mieszkanie do porządku. Usunięcie wody to dopiero początek. Wilgoć wnika głęboko w ściany i podłogi, a tam szybko rośnie pleśń i grzyb, które szkodzą zdrowiu i niszczą budynek.
W naszej ofercie znajdziesz kompleksowe wsparcie w usuwaniu szkód po zalaniu. Specjalizujemy się w osuszaniu budynków, ścian i piwnic przy użyciu profesjonalnego sprzętu, który skutecznie eliminuje wilgoć. Wykonujemy również dezynfekcję i ozonowanie pomieszczeń, co pozwala usunąć niewidoczne zagrożenia, takie jak bakterie, wirusy i zarodniki grzybów, a także pozbyć się nieprzyjemnego zapachu stęchlizny. Jeśli wilgoć utrzymywała się dłużej, niezbędne może okazać się także profesjonalne odgrzybianie ścian i innych powierzchni.
Co robić natychmiast po zalaniu mieszkania?
Zaraz po zalaniu mieszkania zakręć wodę, wyłącz prąd i dokładnie udokumentuj zniszczenia. Gdy szybko i dobrze zareagujesz, łatwiej będzie zgłosić szkodę i dostać odszkodowanie. Oto, co zrobić w pierwszych godzinach.
- Zatrzymaj wyciek: Jeśli to możliwe, zakręć główny zawór wody w mieszkaniu. Gdy źródło awarii znajduje się poza Twoim lokalem, niezwłocznie skontaktuj się z administracją budynku lub pogotowiem hydraulicznym.
- Wyłącz prąd: Odłącz bezpieczniki, aby uniknąć ryzyka porażenia prądem i zwarcia instalacji elektrycznej, które mogłoby spowodować pożar.
- Zabezpiecz mienie: Przenieś meble, sprzęt elektroniczny i inne wartościowe przedmioty w suche miejsce. Podłóż miski lub wiadra w miejscach, gdzie kapie woda, a większe elementy przykryj folią ochronną.
- Udokumentuj szkody: zrób zdjęcia i nagraj filmy zalanych powierzchni, zniszczonych rzeczy i miejsca wycieku. Zrób to przed sprzątaniem, bo to najważniejszy dowód dla ubezpieczyciela.
- Spisz oświadczenie ze sprawcą: Jeżeli zalanie spowodował sąsiad, przygotujcie wspólne oświadczenie. Powinno ono zawierać datę i opis zdarzenia, wskazanie przyczyny, dane osobowe obu stron oraz numery polis ubezpieczeniowych (szczególnie OC w życiu prywatnym sprawcy).
- Oszacuj straty: Przygotuj wstępną listę zniszczonych lub uszkodzonych przedmiotów, uwzględniając ich przybliżoną wartość i datę zakupu.
Jakie są najczęstsze przyczyny zalania mieszkania?
Zalanie mieszkania najczęściej wynika z awarii instalacji wodno-kanalizacyjnej, nieszczelności dachu, pęknięcia rur lub zaniedbań sąsiadów. Prawidłowa identyfikacja przyczyny jest fundamentem do określenia, kto ponosi odpowiedzialność za szkodę i z czyjej polisy będzie likwidowana.
Najczęstsze źródła problemów to pęknięte wężyki doprowadzające wodę do baterii lub sprzętów AGD, uszkodzone uszczelki oraz awarie pralki czy zmywarki. Odpowiedzialność za takie zdarzenia ponosi właściciel mieszkania, w którym doszło do usterki. Inne przyczyny to nieszczelność dachu lub tarasu, za którą odpowiada zarządca nieruchomości, lub błędy konstrukcyjne budynku. Zalanie przez sąsiada może być wynikiem pozostawienia odkręconego kranu, przepełnienia wanny lub awarii jego urządzeń.
Jak zgłosić szkodę z tytułu zalania mieszkania do ubezpieczyciela?
Szkodę z tytułu zalania mieszkania można zgłosić bezpośrednio do własnego ubezpieczyciela z polisy mieszkaniowej lub do ubezpieczyciela sprawcy z jego OC w życiu prywatnym. Należy to zrobić w terminie określonym w Ogólnych Warunkach Ubezpieczenia (OWU), zazwyczaj w ciągu 3 do 7 dni od zdarzenia. Zgłoszenia najczęściej dokonuje się telefonicznie przez infolinię lub za pomocą formularza online na stronie internetowej towarzystwa ubezpieczeniowego.
Zgłoszenie szkody z własnej polisy jest często szybsze – ubezpieczyciel wypłaca odszkodowanie, a następnie sam dochodzi zwrotu kosztów od sprawcy w ramach tak zwanego regresu ubezpieczeniowego. Jeśli sprawca przyznaje się do winy i posiada ubezpieczenie OC, szkodę można zgłosić bezpośrednio do jego ubezpieczyciela. Niezależnie od wybranej ścieżki, do zgłoszenia potrzebne będą następujące dokumenty: protokół zalania, dokumentacja fotograficzna, oświadczenie sprawcy oraz lista zniszczonych przedmiotów wraz z dowodami zakupu, jeśli je posiadamy.
Kto ponosi odpowiedzialność za zalanie mieszkania?
Za zalanie może odpowiadać sąsiad, spółdzielnia, zarządca budynku albo sam poszkodowany. Żeby dostać odszkodowanie, trzeba najpierw ustalić, kto zawinił. Najczęściej jest to sąsiad, który odpowiada cywilnie za szkody po awarii albo zaniedbaniu w swoim mieszkaniu.
Spółdzielnia lub wspólnota mieszkaniowa odpowiada za awarie w częściach wspólnych budynku, takich jak piony wodno-kanalizacyjne, dach czy nieszczelne rynny. Jeśli zalanie wynika z usterki w tych elementach, roszczenia należy kierować do zarządcy. W sytuacji, gdy awaria wystąpiła w naszym mieszkaniu i zalała lokal poniżej, to my ponosimy odpowiedzialność. Posiadanie ubezpieczenia OC w życiu prywatnym chroni przed finansowymi konsekwencjami takich zdarzeń.
Jak uzyskać odszkodowanie za zalanie mieszkania?
Odszkodowanie za zalanie mieszkania można uzyskać po prawidłowym zgłoszeniu szkody i przedstawieniu kompletnej dokumentacji ubezpieczycielowi. Proces likwidacji szkody rozpoczyna się od zgłoszenia, po którym ubezpieczyciel wyznacza termin oględzin przez rzeczoznawcę. Jego zadaniem jest ocena zakresu i wartości szkód, a jego opinia stanowi podstawę do wyliczenia kwoty odszkodowania.
Wysokość rekompensaty zależy od zakresu posiadanej polisy, wartości zniszczonego mienia i udokumentowanych kosztów napraw. Po analizie zebranych materiałów ubezpieczyciel wydaje decyzję i wypłaca świadczenie. Jeśli przyznana kwota jest zaniżona i nie pokrywa w pełni strat, poszkodowany ma prawo złożyć odwołanie od decyzji, przedstawiając własną kalkulację kosztów popartą np. rachunkami lub wyceną firmy remontowej.
Co zrobić, gdy sprawca zalania nie ma ubezpieczenia?
Jeśli sprawca zalania nie ma OC w życiu prywatnym, możesz dochodzić odszkodowania w sądzie albo skorzystać z własnej polisy mieszkaniowej. Najpierw spróbuj dogadać się polubownie i wezwij sprawcę do zapłaty na piśmie. Dołącz do wezwania kosztorys napraw. Bardzo pomaga pisemne oświadczenie, w którym sprawca przyznaje się do winy.
Gdy negocjacje nie przynoszą rezultatu, pozostaje skierowanie sprawy do sądu i złożenie pozwu cywilnego o odszkodowanie. Znacznie prostszym rozwiązaniem jest skorzystanie z własnego ubezpieczenia mieszkania. Nasz ubezpieczyciel wypłaci należne odszkodowanie, a następnie we własnym zakresie będzie dochodził zwrotu tej kwoty od nieubezpieczonego sprawcy w ramach regresu.
Najczęściej zadawane pytania (FAQ)
Czy zalanie mieszkania zawsze kwalifikuje się do odszkodowania?
Nie zawsze. Odszkodowanie zależy od zakresu posiadanej polisy ubezpieczeniowej i ustalenia odpowiedzialności za szkodę. Ubezpieczyciele często stosują wyłączenia, na przykład dla szkód powstałych w wyniku rażącego niedbalstwa właściciela lub nieszczelności okien podczas ulewy.
Ile czasu mam na zgłoszenie szkody z zalania mieszkania?
Termin na zgłoszenie szkody wynosi zazwyczaj od 3 do 7 dni od momentu zdarzenia lub dowiedzenia się o nim. Dokładny czas jest zawsze określony w Ogólnych Warunkach Ubezpieczenia (OWU) i należy go bezwzględnie przestrzegać, aby nie utracić prawa do odszkodowania.
Czy mogę sprzątać zalane mieszkanie przed przyjazdem rzeczoznawcy?
Należy podjąć działania w celu zminimalizowania dalszych szkód, takie jak usunięcie stojącej wody. Nie powinno się jednak usuwać wszystkich śladów zalania ani wyrzucać zniszczonych przedmiotów przed wykonaniem szczegółowej dokumentacji fotograficznej i oględzinami rzeczoznawcy.
Co zrobić, jeśli sąsiad nie chce współpracować przy zgłoszeniu szkody?
Jeśli sąsiad unika odpowiedzialności, należy zgłosić szkodę z własnej polisy mieszkaniowej – ubezpieczyciel zajmie się regresem. Warto również wezwać administrację budynku lub straż miejską w celu sporządzenia notatki ze zdarzenia, co może być dowodem w sprawie.
Czy ubezpieczenie mieszkania pokrywa koszty osuszania i dezynfekcji?
Pokrycie kosztów osuszania, sprzątania i dezynfekcji zależy od warunków konkretnej polisy. Podstawowe ubezpieczenia mogą tego nie obejmować, ale wiele rozszerzonych polis zawiera pakiety assistance, które pokrywają koszty przywrócenia lokalu do stanu używalności, w tym specjalistyczne usługi.
- Grzyb w mieszkaniu – kto odpowiada za usunięcie?
- Zgon w mieszkaniu a ubezpieczenie – czy polisa pokryje sprzątanie
- Sprzątanie po wypadku drogowym – kto sprząta i ile trwa
- Pożar instalacji elektrycznej – co robić i czym wolno gasić
- Osuszanie mieszkania po zalaniu — jak osuszyć ściany i ile to kosztuje?